

美國上市公司由US$3M → US$10億美金到100億美金
可以,但我會先把你描述的交易校正成美國資本市場真正的結構,因為「買 OTC 殼、SPAC、反向併購、NASDAQ 上市」是四個不同概念,混在一起很容易造成錯誤判斷。
你描述的目標可以理解成:
約 US$3M 取得一個美國公開公司/殼公司控制權 → 將營運項目注入 → 完成 SEC 合規與融資 → OTC 公開市場 → 再申請 Nasdaq → 透過業績、併購與資本市場把 Equity Value 做到 US$1B。
如果是真正的 SPAC,則通常是「SPAC先IPO募資→信託帳戶持有資金→尋找Target→股東表決/贖回→de-SPAC」。SEC自2024年7月起的新規已大幅提高SPAC/de-SPAC的揭露、利益衝突、稀釋與財務資訊要求。(美國證券交易委員會)
所以以下我把兩種路線分開說。
🏦 一、先看你真正想做的「US$3M → US$1B」
整體不是:
花300萬美元買殼 → 股票自然值10億美元。
而應該理解成:
300萬美元是取得資本市場載體的成本之一;10億美元必須靠後續真正的營運價值與市場定價支撐。
可以拆成:
Shell/SPAC → Operating Business → SEC Reporting → Capital Raise → M&A → Revenue/EBITDA → Nasdaq → Institutional Capital → US$1B Valuation
二、路線A:買 OTC 殼+反向併購
假設現在有一家亞洲營運公司:
Target Operating Co.
營收 US$30M
EBITDA US$5M
估值 US$50M
另外取得一家美國OTC公開公司:
PublicCo
取得控制權成本約:
US$3M
⚠️ 這300萬美元不能直接稱為「公司上市費用」,更不能推論因此取得某個固定市值;必須先DD確認殼公司的債務、歷史發行、訴訟、SEC申報、股本、優先股、可轉債與實際控制權。
三、Phase 0|先做 Shell DD 🔍
這是整個案子最重要的一步。
千萬不要先付300萬美元,再開始查殼。
至少要查:
| DD | 重點 |
|---|---|
| SEC | 是否Reporting Company |
| OTC | OTCQX / OTCQB / Pink等狀態 |
| Transfer Agent | 真實流通股數 |
| Cap Table | Common / Preferred / Warrants |
| Convertible Notes | 有沒有毒性可轉債 |
| Debt | 隱藏負債 |
| Litigation | 訴訟 |
| Tax | 欠稅 |
| Historical Issuance | 過去股票發行是否合法 |
| Beneficial Owners | 實際控制人 |
| Audit | 歷史財報 |
| Shell Status | 是否曾為Shell Company |
這裡尤其要注意 Rule 144 對 shell company securities 的限制。
所以:
乾淨的殼 > 便宜的殼。
四、Phase 1|取得 PublicCo 控制權
假設:
US$3M
取得:
PublicCo控制權+董事會控制+特定股份/優先股
交易完成後進行:
董事改組 → 管理層改組 → 公司名稱/業務調整 → Cap Table整理 → Transfer Agent確認 → SEC filings
這個階段不能只是「換董事長」。
真正重要的是:
PublicCo的法律、財務、證券歷史全部必須乾淨。
五、Phase 2|把營運公司注入 PublicCo
接下來才是核心:
Reverse Merger / Share Exchange
例如:
原本營運公司:
Target估值 US$50M
PublicCo:
殼體估值 US$5M
雙方進行股權交換。
完成後:
              原Target股東
                   │
                  90%
                   ↓
              【PublicCo】
                   │
                  100%
                   ↓
          Operating Company
原PublicCo股東:
約10%
Target股東:
約90%
實際比例完全取決於雙方估值與談判,這只是示範。
這時候才真正完成:
Private Operating Company → Public Company
六、Phase 3|Super 8-K / SEC完整揭露
這一步不能輕忽。
如果上市殼公司取得營運企業,交易使公司不再是shell,通常會產生相當完整的Form 8-K揭露義務,包括類似Form 10註冊聲明層級的資訊。
而真正IPO/註冊發行股票時,Form S-1通常必須揭露:
Business、Risk Factors、Management、財務狀況、營運結果以及經審計財務報表等。 (美國證券交易委員會)
因此真正的成本開始出現在:
PCAOB Auditor
SEC Attorney
Securities Counsel
Valuation
Investment Bank
Transfer Agent
IR
D&O Insurance
Internal Control
所以300萬美元只是交易成本的一部分,後續Public Company Compliance才是長期成本。
七、Phase 4|第一輪融資:US$50M → US$100M估值
這時開始進入真正的Capital Formation。
假設:
公司完成RTO後:
Pre-money US$50M
進行:
US$10M Private Placement
則:
Post-money ≈ US$60M
資金不是拿來「拉股價」。
而應該投入:
產品商業化+美國市場+營運資金+人才+併購+技術+銷售渠道
目的是:
把基本面做出來。
八、Phase 5|從 US$50M 做到 US$200M 📈
假設公司原本:
Revenue US$30M
EBITDA US$5M
經過兩年:
Revenue US$80M
EBITDA US$15M
如果市場給:
EV/EBITDA = 12×
企業價值:
US$15M × 12
≈
US$180M
再配合成長性與淨現金等因素,就可能進入:
US$150M~250M Equity Value
這才叫真正的:
Value Creation
九、Phase 6|用 Public Company 做 M&A
這時前面講的「波克夏模式」就開始派上用場。
PublicCo不一定只靠自己成長。
可以:
Organic Growth + Acquisition Growth
例如:
母公司:
Revenue US$80M
收購A:
US$30M Revenue
收購B:
US$40M
收購C:
US$50M
整合後:
Revenue ≈ US$200M
如果整體EBITDA Margin:
15%
EBITDA:
US$30M
如果市場給:
12× EBITDA
EV:
US$360M
這就是:
Buy & Build Strategy
十、Phase 7|OTC → Nasdaq 🚀
這裡非常重要:
OTC有股票交易 ≠ Nasdaq上市。
Nasdaq有獨立的初始上市標準。
以目前Nasdaq不同市場與標準來看,會涉及:
股價、股東人數、公開流通股、Public Float市場價值、股東權益、營運歷史/收入/獲利,以及公司治理等要求。
例如Nasdaq Global Market目前一般要求至少 US$4 bid price、110萬股 unrestricted publicly held shares、400名round-lot holders,並另外符合至少一套財務標準。(上市中心)
Nasdaq Capital Market則有不同且相對較低的一套財務與流動性門檻。(上市中心)
因此不能說:
「股票做到US$4就能上Nasdaq。」
這是錯誤的。
必須全部條件一起滿足,而且Nasdaq仍有審查權。
十一、Phase 8|Nasdaq後:US$300M → US$1B
真正的大戰是在這裡。
假設上Nasdaq時:
Revenue US$150M
EBITDA US$25M
Market Cap US$250M
接下來3~5年:
M&A #1
收購:
Revenue US$50M
M&A #2
收購:
Revenue US$80M
M&A #3
收購:
Revenue US$100M
加上Organic Growth:
最終可能做到:
Revenue US$400M
如果EBITDA Margin:
20%
EBITDA:
US$80M
假設資本市場願意給:
12.5× EBITDA
那麼:
Enterprise Value
80M × 12.5
= US$1B
🎯 這才是一條有基本面支撐的「10億美元估值」路徑。
十二、你真正要管理的是「估值倍數」
這是整個遊戲最重要的地方。
假設:
EBITDA = US$50M
如果市場只給:
5×
EV:
US$250M
如果給:
10×
EV:
US$500M
如果給:
20×
EV:
US$1B
所以最後不是單純:
「做到多少營收?」
而是:
EBITDA × Multiple
十三、Multiple怎麼提高?🔥
資本市場願意給高倍數,通常不是靠故事本身,而是靠一組可以被驗證的品質:
Revenue Growth ↑
Gross Margin ↑
EBITDA Margin ↑
Free Cash Flow ↑
Recurring Revenue ↑
Customer Concentration ↓
Debt Risk ↓
Corporate Governance ↑
Management Quality ↑
Market Size ↑
Technology/IP Moat ↑
Disclosure Quality ↑
因此真正的上市公司工程是:
企業品質工程+資本工程
而不是單純「股票工程」。
十四、如果真的是 SPAC,流程完全不同
真正的SPAC大致是:
             Sponsor
                ↓
          成立Blank Check Co.
                ↓
             SPAC IPO
                ↓
          IPO資金進Trust
                ↓
            尋找Target
                ↓
          簽署Merger Agreement
                ↓
       SEC Registration / Proxy
                ↓
       Shareholder Vote / Redemption
                ↓
          PIPE / Additional Financing
                ↓
             de-SPAC
                ↓
          Operating PublicCo
SEC在2024年已對SPAC/de-SPAC實施更嚴格的新規,包括Sponsor compensation、利益衝突、稀釋、董事會判斷以及相關揭露要求。(美國證券交易委員會)
而Nasdaq對SPAC本身也有另外的上市標準;例如其2026 Initial Listing Guide列出的Global Market SPAC替代標準包含 US$100M Market Value of Listed Securities、US$80M Public Float、US$4 bid price等要求。(上市中心)
所以:
「花US$3M買OTC殼」
通常不是標準SPAC交易。
這點一定要先修正。
十五、我會把 US$3M → US$1B 設計成這張資本路線圖
| Stage | 目標估值示例 | 核心任務 |
|---|---|---|
| 0 | — | Shell/SPAC DD |
| 1 | US$3M成本 | 取得合規載體 |
| 2 | US$30–50M | 注入營運公司 |
| 3 | US$50–100M | Audit+SEC+融資 |
| 4 | US$100–200M | 業績成長 |
| 5 | US$200–300M | M&A+制度化 |
| 6 | US$300–500M | Nasdaq+機構資金 |
| 7 | US$500–750M | Buy & Build |
| 8 | US$1B+ | EBITDA+Multiple+規模化 |
⚠️ 這些數字是策略情境模型,不是上市門檻、保證估值或保證股價。
十六、還有一個非常危險的觀念:市值≠融資額≠公司現金 ⚠️
假設上市後:
100M shares × US$10
=
US$1B Market Cap
不代表:
公司有10億美元。
也不代表:
股東可以把10億美元全部賣掉。
更不代表:
10億美元是公司融到的資金。
真正要同時看:
Market Cap|Enterprise Value|Public Float|Daily Trading Volume|Cash|Debt|Lock-up|Restricted Shares|Dilution|Warrants|Convertibles
這也是很多所謂「美國上市案」最容易誤導投資人的地方。
🎯 如果由你們團隊來做,我會把整個案子分成「六個工作中心」
① Corporate Center
企業營運、商業模式、營收與KPI。
② Capital Center
估值、Cap Table、融資模型、M&A。
③ SEC / Legal Center
美國證券律師、SEC Filing、Corporate Governance。
④ Finance Center
PCAOB Audit、US GAAP、FP&A、Internal Control。
⑤ M&A Center
Target sourcing、DD、SPV、交易架構、Post-merger integration。
⑥ IR / Capital Markets Center
合法的Investor Relations、Institutional Story、Roadshow、Nasdaq readiness。
你們自己的核心角色則比較適合定位為:
Capital Strategy PMO
「從企業價值成長、併購整合,到美國資本市場的總專案管理中心。」
而證券承銷、經紀、募資招攬、投資顧問、法律意見、審計等受監管或專業執業工作,分別交由美國持牌broker-dealer/投行、證券律師、PCAOB會計師等執行。
💡 最值得進一步做的是「10億美元財務模型」
如果你的實際案例就是**「殼成本約300萬美元+OTC項目公司+最終Nasdaq+US$1B目標」**,下一步應該不要再只談概念,而是直接建一個 5年模型:
Year 0 US$3M啟動 → 每輪募資多少 → 發多少股 → 創辦人剩多少% → 每年營收/EBITDA → 每次併購多少 → 估值倍數 → OTC市值 → Nasdaq市值 → 最後US$1B時各股東持股價值。
這張表一做出來,就可以立刻看出這個計畫究竟是真正有基本面可行性,還是只是把「股數×價格」做成10億美元的紙上市值。
SEC SPAC與Shell Company最新規則
Nasdaq Initial Listing Guide
#美國上市 #SPAC #OTC #NASDAQ #企業併購 #資本策略
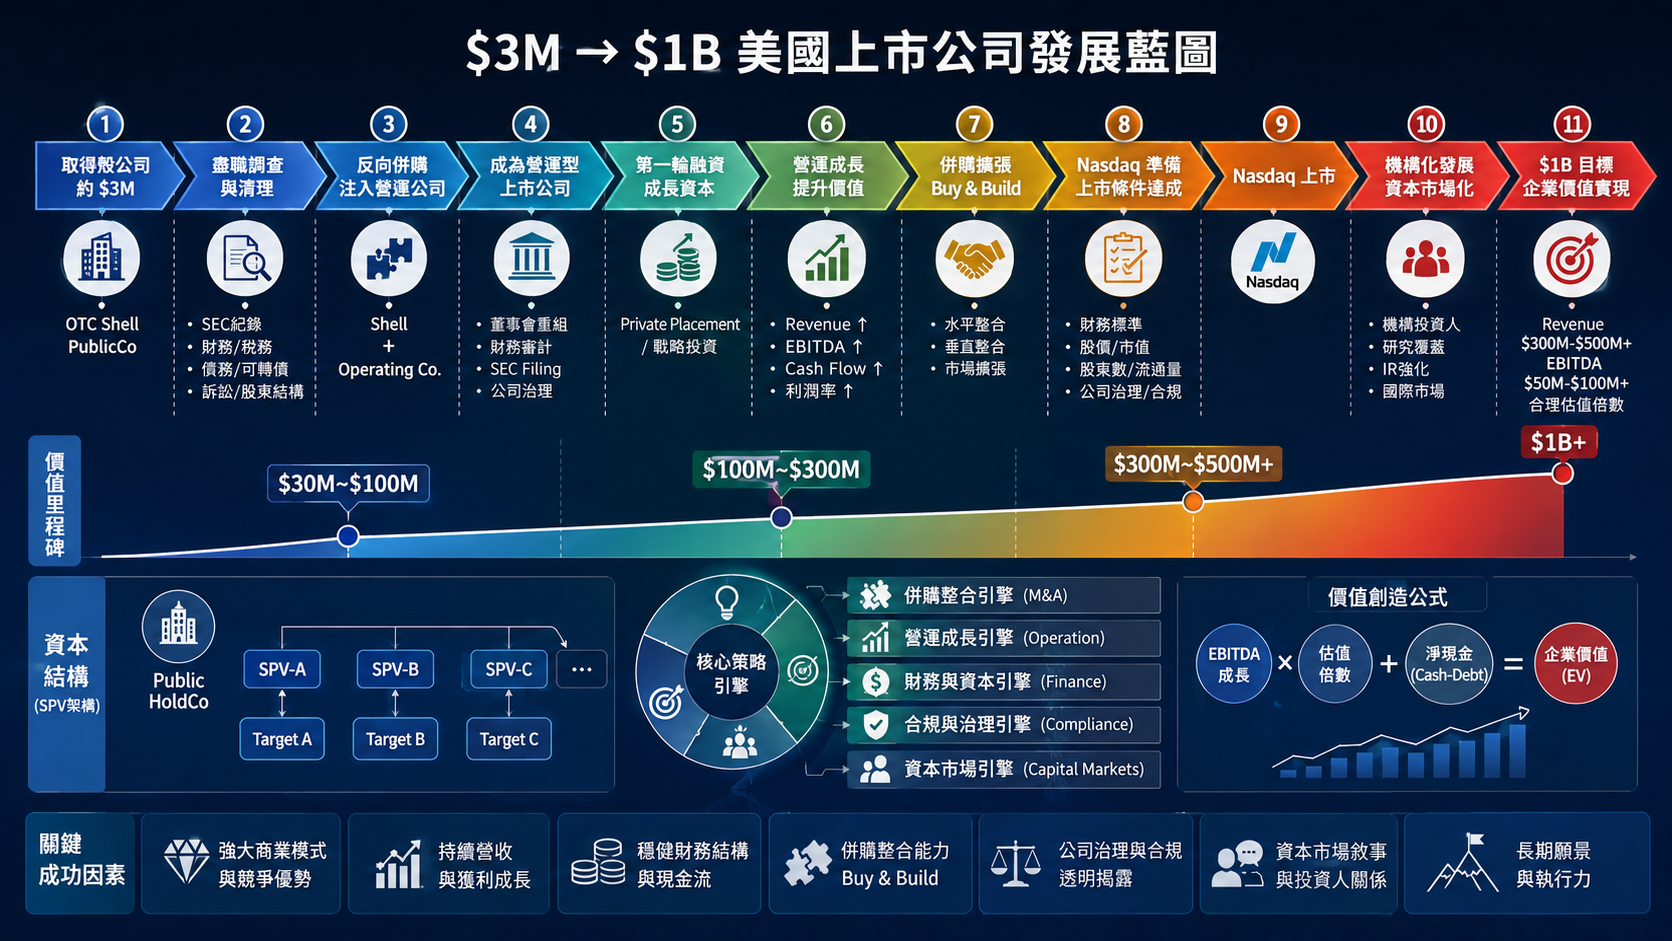
可以。我把前面「US$3M取得公開市場載體 → 注入營運公司 → OTC → Nasdaq → US$1B」重新整理成一張比較適合拿去做內部策略會議/投資人簡報/家族辦公室專案規劃的發展流程圖。
先強調:如果是「買既有 OTC shell 再反向併購」,嚴格來說通常是 Shell + Reverse Merger,不等同標準 SPAC。SEC 現行規則對 shell business combination、de-SPAC、財報及揭露都有更完整要求。(美國證券交易委員會)
🏢 美國上市公司 US$3M → US$1B 發展藍圖
【Phase 0|戰略設計】
決定產業+商業模式+上市路徑
          │
          ▼
【Phase 1|取得美國公開市場載體】
約 US$3M 交易預算/成本假設
OTC Shell / PublicCo
          │
          ▼
【Phase 2|全面 DD+清理】
SEC紀錄|Cap Table|債務
可轉債|訴訟|稅務|股東
          │
          ▼
【Phase 3|Reverse Merger】
營運公司 Target
          +
美國 PublicCo
          │
          ▼
【Phase 4|成為真正營運型 PublicCo】
控制權重組
董事會重組
財務審計
SEC Filing
公司治理
          │
          ▼
   ★ 第一個價值關卡 ★
      US$30M~100M
          │
          ▼
【Phase 5|第一輪成長資本】
私募/策略投資/合規融資
          │
          ▼
【Phase 6|企業基本面成長】
Revenue ↑
EBITDA ↑
Cash Flow ↑
Recurring Revenue ↑
          │
          ▼
   ★ 第二個價值關卡 ★
      US$100M~300M
          │
          ▼
【Phase 7|M&A / Buy & Build】
收購 A 公司
收購 B 公司
收購 C 公司
          │
          ▼
【Phase 8|Nasdaq Readiness】
股價|Public Float
股東數|Market Makers
財務條件|治理|流動性
          │
          ▼
【Phase 9|Nasdaq】
OTC → National Exchange
          │
          ▼
   ★ 第三個價值關卡 ★
      US$300M~500M+
          │
          ▼
【Phase 10|Institutionalization】
機構投資人
研究覆蓋
IR
國際市場
大型M&A
          │
          ▼
【Phase 11|US$1B】
Revenue US$300M~500M+
          +
EBITDA US$50M~100M+
          +
合理市場Multiple
          ▼
   ★ US$1 BILLION ★
      Unicorn級市值
這裡所有估值區間都是策略情境,不是保證結果。 真正上市與估值必須由財務表現、市場條件、流通性、資本結構與監管審查共同決定。
一、第一階段:不要急著談10億美元,先把「殼」弄乾淨 🔍
US$3M 的真正意義
如果300萬美元是「取得OTC公開公司控制權」的預算,第一個問題不是:
這個殼值不值300萬?
而是:
這個PublicCo到底乾不乾淨?
必查:
SEC Filing|歷史財報|股本|Preferred Shares|Warrants|Convertible Notes|債務|訴訟|欠稅|Transfer Agent|Beneficial Ownership|Shell Status
尤其要避免:
☠️ Toxic Convertible Debt
例如:
公司表面只有1億股。
但是歷史可轉債全部轉換後可能變:
3億、5億甚至更多Fully Diluted Shares
這會直接摧毀後面的資本結構。
公司發展重點①
第一年最重要的不是股價,而是 Cap Table。
二、第二階段:把真正會賺錢的企業裝進去 🏭
假設:
OTC PublicCo
本身幾乎沒有營運。
另外有:
Operating Target
Revenue:
US$30M
EBITDA:
US$5M
雙方透過合法交易完成Reverse Merger / Share Exchange。
完成後:
原營運公司股東
      │
      ▼
   PublicCo
      │
      ▼
Operating Business
      │
 ┌────┼────┐
 ▼    ▼    ▼
產品  客戶  營收
      │
      ▼
    EBITDA
這時PublicCo才真正開始具有:
Operating Value
而不是只有Shell Value。
SEC目前對reporting shell與非shell企業的business combination設有特別的證券與財報要求;交易使公司脫離shell狀態時,也涉及Form 8-K等完整揭露。(美國證券交易委員會)
公司發展重點②
上市載體不是價值,營運公司才是價值。
三、第三階段:建立「美國上市公司規格」📊
很多亞洲企業最大的錯誤就是:
公司掛牌了,管理方式還是一家私人公司。
這一定要改。
開始建立:
Board
董事會
Audit Committee
審計委員會
CFO
財務長
PCAOB Auditor
符合美國公開市場要求的審計體系
Securities Counsel
美國證券律師
Internal Control
內部控制
Disclosure
資訊揭露
IR
Investor Relations
這一階段其實就是:
Private Company → Public Company Transformation
四、第四階段:US$50M → US$100M,靠「基本面」突破
假設:
Revenue:
US$30M → US$50M
EBITDA:
US$5M → US$8M
如果市場給:
10×~12× EBITDA
粗略EV區間可能:
US$80M~96M
再依:
Cash − Debt
調整Equity Value。
所以第一階段真正要追求:
Revenue Growth
+
EBITDA Growth
+
Multiple Expansion
五、第五階段:建立自己的 M&A Engine 🔥
這是整家公司從1億做到10億最重要的階段之一。
假設母公司:
Revenue US$50M
EBITDA US$8M
開始收購:
| 公司 | Revenue | EBITDA |
|---|---|---|
| A | $30M | $5M |
| B | $40M | $7M |
| C | $50M | $8M |
| 原母公司 | $50M | $8M |
| 合計 | $170M | $28M |
如果整合成功:
EBITDA = US$28M
市場給:
12×
EV:
US$336M
這就從「上市公司」進入:
上市控股集團
六、這時 SPV 就派上用場
每一個收購案不一定直接由母公司處理。
可以建立:
                Public HoldCo
                     │
        ┌────────────┼────────────┐
        ▼            ▼            ▼
      SPV-A        SPV-B        SPV-C
        │            │            │
        ▼            ▼            ▼
     Target A     Target B     Target C
每個SPV處理:
股權+融資+共同投資+交易風險+退出機制
但是SPV本身不會讓交易自動合規;若涉及證券募集、broker-dealer活動或投資管理等,仍要個別判斷美國及相關司法管轄區法規。
七、第六階段:OTC → Nasdaq 🚀
這是一次很大的企業升級。
不能理解成:
「股票超過US$4,就可以上Nasdaq。」
以Nasdaq目前不同市場層級與標準而言,還會涉及公開流通股、股東數、Market Makers、市值/股東權益/營收或獲利標準,以及OTC股票的交易量條件等。例如Global Market一般初始條件包含至少US$4 bid price、110萬股unrestricted publicly held shares及至少400名round-lot holders,並須再符合其中一套財務標準。(上市中心)
因此要提前約 12~24個月做Nasdaq Readiness,而不是最後才準備。
公司發展重點③
不是「先把股價做上去」,而是「先把公司做到符合Nasdaq」。
這兩個思維差非常大。
八、第七階段:US$300M → US$1B
假設進入Nasdaq之後:
Revenue:
US$200M
EBITDA:
US$30M
這時繼續:
Organic Growth+M&A+International Expansion
做到:
Revenue = US$400M
EBITDA Margin:
20%
所以:
EBITDA = US$80M
假設合理EV/EBITDA:
12.5×
那麼:
US$80M × 12.5
=
🎯 US$1 Billion EV
如果同時:
Cash = US$100M
Debt = US$50M
則簡化:
Equity Value
≈ US$1B + US$100M − US$50M
≈ US$1.05B
這才是一個比較健康的「10億美元故事」。
九、公司真正要經營的是「五條成長曲線」
我會要求管理層每季都盯這5個Dashboard:
| 成長曲線 | KPI |
|---|---|
| 📈 Revenue | 年成長率 |
| 💰 EBITDA | EBITDA Margin |
| 💵 FCF | Free Cash Flow |
| 🏢 M&A | 收購數+整合成果 |
| 📊 Valuation | EV/EBITDA / P/E |
最後形成:
企業成長 × 資本成長 × 估值成長
而不是只管理「股價」。
十、把 US$3M → US$1B 拆成「四次變身」
🥇 第一次變身
Shell → Operating Public Company
核心:
把真正營運資產放進去。
🥈 第二次變身
Public Company → Growth Company
核心:
Revenue+EBITDA+Cash Flow
🥉 第三次變身
Growth Company → Holding Company
核心:
M&A+SPV+Buy & Build
🏆 第四次變身
OTC Company → Nasdaq Institutional Company
核心:
Governance+Liquidity+Institutional Capital+Global Expansion
最終:
US$1B+ Enterprise
十一、如果由你們團隊主導,我建議建立「七大中心」
                   【董事會】
                       │
              【Capital Strategy】
                       │
 ┌────────┬────────┬────────┬────────┐
 ▼        ▼        ▼        ▼        ▼
營運中心  財務中心  M&A中心  法遵中心  資本市場
 │        │        │        │        │
Revenue  Audit    Target   SEC      Nasdaq
EBITDA   CFO      DD       Legal    IR
AI       IC       SPV      Filing   Financing
 │        │        │        │        │
 └────────┴────────┼────────┴────────┘
                   ▼
             【US$1B目標】
你們團隊最適合站在中間:
Capital Strategy PMO
負責把:
企業成長+財務+M&A+估值+上市+資本市場
全部串成一張Master Plan。
律師做法律、CPA做Audit、投行/持牌broker-dealer做其受監管的證券與募資工作,但總體企業價值成長路線由PMO掌握。
⭐ 最重要:10億美元不是終點,「10億美元的品質」才是
我會把整個計畫設定成:
❌ 目標:把股價乘股數做到US$1B
✅ 目標:建立一家基本面足以支撐US$1B估值的企業
因為:
1億股 × US$10 = US$1B
數學非常容易。
但是如果每天成交只有:
US$20,000
沒有機構投資人、沒有現金流、沒有營收支撐、沒有足夠Public Float,那個10億美元市值的品質就很弱。
真正要做到的是:
US$1B Market Cap + Liquidity + Institutional Ownership + Earnings + Governance
這才是有價值的「10億美元上市公司」。
而且SEC目前已經明確強化SPAC、shell company與相關business combination的投資人保護、稀釋、利益衝突、財報與揭露規範,所以這套計畫從Day 1就要以**「未來接受SEC與Nasdaq檢驗」**的標準設計,而不是上市前才補文件。(美國證券交易委員會)
SEC:SPAC、Shell Companies與Projections規則
Nasdaq 2026 Initial Listing Guide
#美國上市 #NASDAQ #OTC #企業併購 #資本策略 #企業估值
可以。若是要在私董會讓投資者快速理解,我建議不要一開始講太多 SEC、SPAC 技術細節,而是先講清楚:
我們不是用 300 萬美元「變出」100億美元,而是用資本市場建立平台,再透過營運、裝入優質資產、併購整合與國際化,逐步創造企業價值。
以下這版可以直接拿來當私董會說明架構。
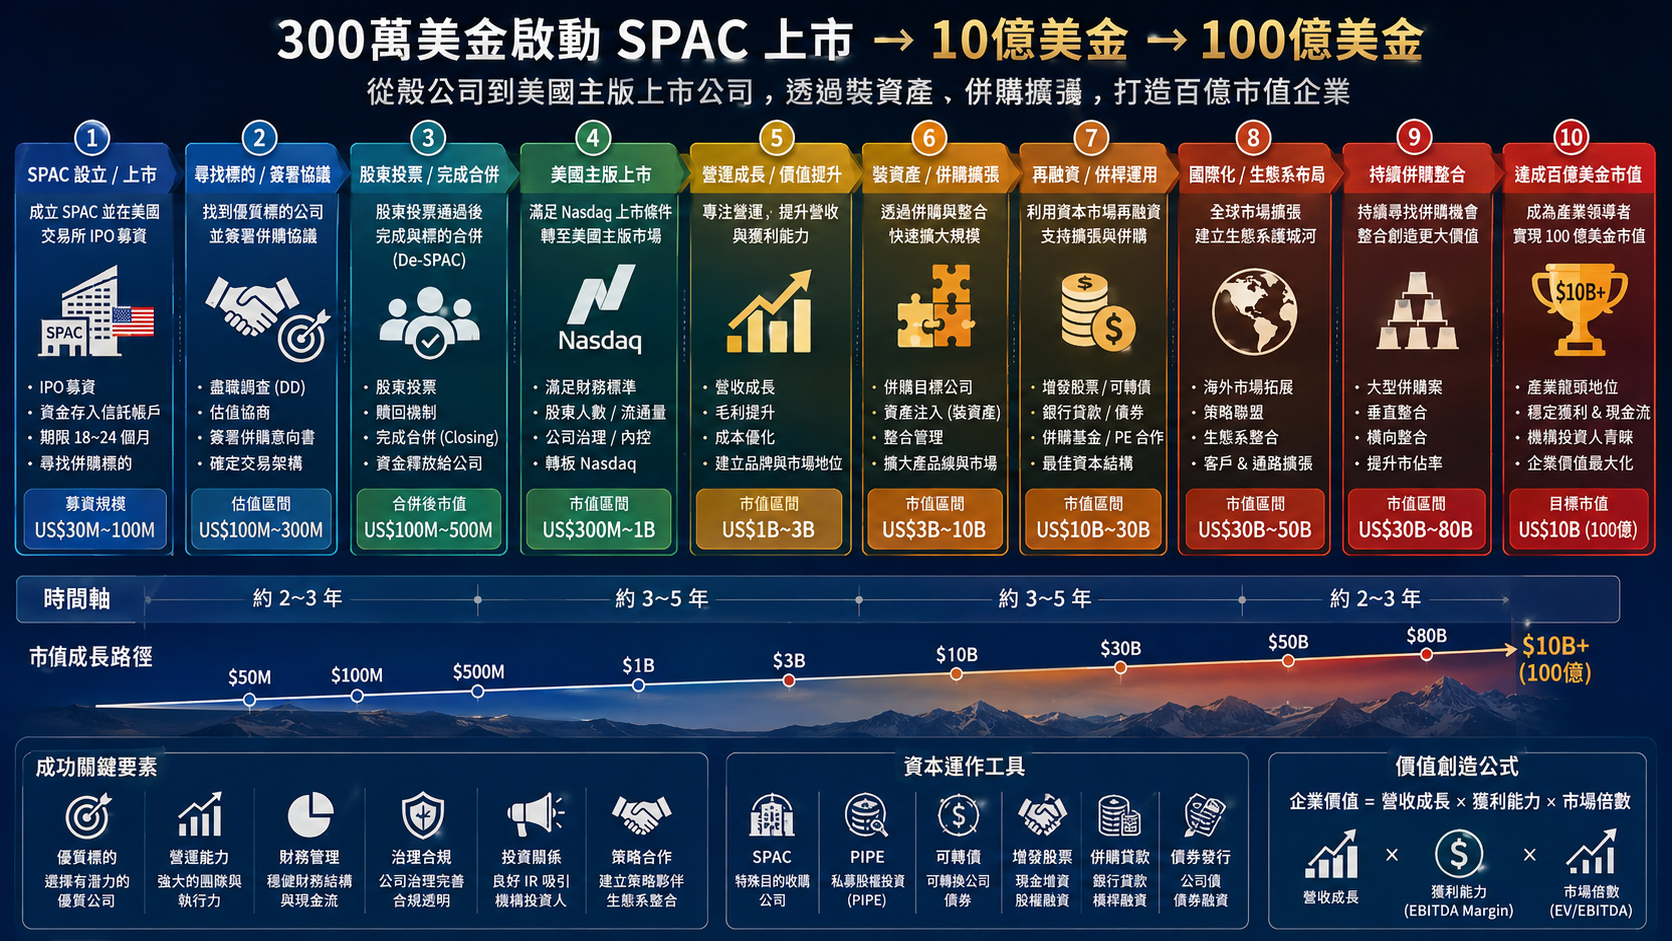
🇺🇸 美國上市公司發展規劃
從 300 萬美元啟動 → 10 億美元 → 100 億美元
核心概念
整個計畫可以分成 三大階段:
第一階段:取得資本市場平台
第二階段:把平台做到 10 億美元級
第三階段:透過裝資產與併購,挑戰 100 億美元級
簡單流程就是:
US$3M 啟動資本
↓
美國上市架構/SPAC策略
↓
優質營運公司進入上市平台
↓
完成合併與資本市場布局
↓
營收、獲利、估值成長
↓
US$1B 企業價值目標
↓
裝入更多優質資產
↓
持續 M&A 併購整合
↓
國際化+產業整合
↓
🎯 US$10B 企業價值長期目標
第一階段|300萬美元:建立「資本平台」🏦
300萬美元不是拿來直接創造10億美元市值。
它比較像:
整個資本計畫的啟動資源。
依實際交易架構,投入可能包含:
SPAC/上市載體相關成本、法律、會計、審計、盡職調查、交易顧問、公司治理、資本市場準備等。
真正的目的只有一個:
建立一個可以承接優質企業與資產的美國資本市場平台。
這是第一個重要觀念。
我們不是只買一家公司,而是在建立一個未來可以持續整合企業的「資本平台」。
⚠️ 私董會上我會避免直接說「300萬美元就可以擁有美國主板上市公司」。如果走標準SPAC,通常涉及SPAC IPO、尋找Target、de-SPAC及交易所上市等完整程序;若是取得既有公開公司再合併,則是另一種架構。兩者在美國證券法上的程序不同。
第二階段|從上市平台做到 10 億美元 📈
上市只是起點。
真正決定企業價值的是:
上市公司裡面到底有什麼?
所以第二階段開始導入真正具有:
營收、獲利、技術、品牌、客戶、現金流、市場成長性
的Operating Business。
例如我們不要只追求:
「有一個股票代號。」
而要追求:
有一家真正具有基本面的上市企業。
🔥 10億美元不是靠股價,而是靠企業價值
假設未來整個集團做到:
Revenue:US$200M~300M
EBITDA:US$50M
如果市場依產業、成長率、風險及公司品質給予:
20× EBITDA
則:
US$50M × 20
=
US$1 Billion
這才是我們要追求的10億美元。
不是單純:
股數 × 人為設定股價
而是:
基本面 × 資本市場估值
第三階段|10億美元之後開始「裝資產」🏢
到了這個階段,公司的角色開始改變。
前面是:
把自己做好。
接下來是:
把好的公司整合進來。
這就是:
Buy & Build
「收購+整合+
標籤: 美國上市公司由US$3M → US$10億美金到100億美金, 項目研究投資型公司, 公司治理, 股權規劃, 資本運作, 穩健成長